

SantanderSign

- 3.63K Rezensionen
- 3,8
- Downloads
- 500.000+
 Analyse von Appgk
Wer seine Bankgeschäfte mit Santander erledigt, kennt den Moment: Eine Überweisung ist vorbereitet, die Zahlung soll raus, und plötzlich braucht es noch eine zusätzliche Freigabe. Genau an dieser Stelle setzt SantanderSign an. Die App ist keine klassische Banking-App mit Kontostand, Kartenverwaltung und Überweisungsformular, sondern ein spezialisiertes Authentifizierungsverfahren für Transaktionen. Ich sehe sie deshalb eher als digitalen Schlüssel neben dem eigentlichen Bankzugang.
In meinem Eindruck liegt die Stärke gerade in dieser klaren Begrenzung. SantanderSign will nicht alles können, sondern einen einzelnen sicherheitsrelevanten Schritt erledigen: bestätigen, dass eine Transaktion wirklich von mir freigegeben wird. Das klingt unspektakulär, ist im Alltag aber der Unterschied zwischen einem vorbereiteten Auftrag und einer tatsächlich autorisierten Zahlung.
Die Anwendung gehört zur Kategorie Finanzen und wird von Openbank Deutschland AG entwickelt. Sie ist kostenlos erhältlich, für alle Altersgruppen ab USK 0 freigegeben und läuft auf Geräten ab Android 8.0. Mit einer durchschnittlichen Bewertung von 3,8 bei rund 19.000 Bewertungen sowie mehr als 500.000 Installationen ist sie sichtbar etabliert, wirkt aber nicht wie eine App, die man aus Neugier installiert. Ihr sinnvoller Einsatz entsteht vor allem dann, wenn sie zum eigenen Santander-Zugang gehört.
Die Freigabe als eigentlicher Mittelpunkt
Ich ordne SantanderSign zunächst als gezielten Freigabeschritt ein, nicht als Ort, an dem ich eine Überweisung erstelle oder meine Finanzen verwalte. Gerade diese klare Rolle macht den Ablauf leichter verständlich: Die App kommt dann ins Spiel, wenn ein Auftrag bereits vorbereitet ist und eine bewusste Bestätigung verlangt. So lässt sich auch besser einschätzen, warum die Verbindung zwischen Banking-Zugang und Smartphone für den nächsten Schritt entscheidend ist.
Kein zweites Banking-Portal, sondern ein zusätzlicher Sicherheitsmoment
Der wichtigste Punkt vorweg: SantanderSign ersetzt nicht automatisch den Zugang zum Online-Banking. Wer eine Überweisung anlegen, seinen Kontostand prüfen oder Umsätze durchsuchen möchte, braucht dafür den jeweiligen Santander-Kanal. SantanderSign kommt anschließend ins Spiel, wenn eine Transaktion bestätigt werden soll. Diese Trennung ist zunächst etwas gewöhnungsbedürftig, weil man für einen einzigen Vorgang zwischen zwei Anwendungen wechseln kann.
Gleichzeitig ist genau diese Trennung nachvollziehbar. Die App dient nicht dazu, möglichst viele Finanzfunktionen an einem Ort zu bündeln, sondern konzentriert sich auf die Freigabe von Transaktionen. Dadurch bleibt die Aufgabe überschaubar: Ich öffne nicht noch ein vollständiges Finanzportal, sondern kümmere mich um den Sicherheitscheck, der für den Auftrag erforderlich ist.
Für mich ist die entscheidende Frage daher nicht, ob SantanderSign viele Funktionen bietet. Das tut sie ihrem Zweck entsprechend nicht. Entscheidend ist vielmehr, ob die Bestätigung im richtigen Augenblick zuverlässig erreichbar ist und ob ich den Vorgang ohne unnötige Unsicherheit abschließen kann.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Warum der zusätzliche Schritt sinnvoll sein kann
Eine Zahlung sollte nicht allein deshalb ausgeführt werden, weil jemand Zugangsdaten kennt oder eine Sitzung geöffnet hat. Die zusätzliche Bestätigung schafft eine weitere Hürde. Sie zwingt mich, den Auftrag bewusst zu prüfen und aktiv freizugeben, statt eine vorbereitete Transaktion einfach durchlaufen zu lassen.
Das ist besonders hilfreich, wenn ich eine Überweisung nicht am gewohnten Gerät vorbereite. Vielleicht sitze ich an einem anderen Rechner, nutze unterwegs einen fremden Browser oder erledige den Auftrag zwischen zwei Terminen. In solchen Situationen ist es beruhigend, dass der entscheidende Schritt nicht nur im bereits geöffneten Banking-Fenster stattfindet.
Die besten Aspekte von SantanderSign
Das solltest du über SantanderSign wissen
Wichtig ist aber die richtige Erwartung: Eine Freigabe-App schützt nicht davor, dass ich selbst eine falsche Empfängeradresse oder einen falschen Betrag bestätige. Sie ersetzt also nicht den Blick auf die Transaktionsdetails. Ihr Wert liegt darin, die Autorisierung bewusster zu machen, nicht darin, jede denkbare Fehlentscheidung automatisch zu korrigieren.
Die App im Verhältnis zu üblichen Alternativen
Im Banking-Alltag begegnen einem verschiedene Wege zur Transaktionsbestätigung: eine integrierte Freigabe in der Banking-App, ein separates Verfahren auf dem Smartphone oder ein zusätzlicher physischer Generator. SantanderSign gehört klar zur zweiten Gruppe. Der Vorteil gegenüber einem separaten Gerät liegt für mich in der Nähe zum Smartphone, das viele ohnehin griffbereit haben. Man muss nicht nach einem kleinen Zusatzgerät suchen oder dessen Batterie und Aufbewahrungsort im Blick behalten.
Gegenüber einer vollständig integrierten Banking-App wirkt der Ablauf allerdings weniger geschlossen. Wer gerne alles in einem einzigen Programm erledigt, empfindet den Wechsel als Unterbrechung. Dafür kann die funktionale Trennung übersichtlicher sein: Das Banking erledigt den Auftrag, SantanderSign bestätigt ihn. Welche Variante angenehmer ist, hängt stark davon ab, ob man Bequemlichkeit oder eine klar abgegrenzte Freigabe bevorzugt.
Ein physisches Verfahren kann für Menschen interessant bleiben, die ihr Smartphone nicht für Bankbestätigungen verwenden möchten. Umgekehrt ist SantanderSign naheliegender für Nutzer, die ohnehin mit dem Smartphone arbeiten und keine zusätzliche Hardware mitführen wollen. Ich würde deshalb nicht behaupten, dass die App jede Alternative überflüssig macht. Sie ist vor allem dann passend, wenn das mobile Gerät der bevorzugte Sicherheitskanal ist.
So wirkt der Ablauf im täglichen Gebrauch
Im Alltag zeigt sich die Qualität einer solchen Freigabe weniger daran, wie oft ich die App öffne, sondern daran, ob ich sie im passenden Moment ohne Umwege nutzen kann. Ich achte deshalb besonders auf den Wechsel zwischen dem Gerät, auf dem ich den Auftrag vorbereite, und dem Smartphone, auf dem ich ihn prüfe. Die folgenden Beispiele machen deutlich, welche Rolle dieser Wechsel bei typischen Zahlungen spielt.
Vom vorbereiteten Auftrag zur bewussten Bestätigung
Der typische Ablauf beginnt nicht in SantanderSign selbst, sondern im jeweiligen Banking-Zugang. Dort wird eine Transaktion vorbereitet. Erst wenn eine Freigabe erforderlich ist, wechselt die Aufgabe zur Sign-App. Diese Reihenfolge sollte man sich merken, weil sie erklärt, warum die Anwendung beim ersten Öffnen möglicherweise leer oder wenig aussagekräftig wirkt: Sie ist nicht dafür gedacht, ohne einen anstehenden Auftrag den gesamten Finanzstatus anzuzeigen.
Screenshots
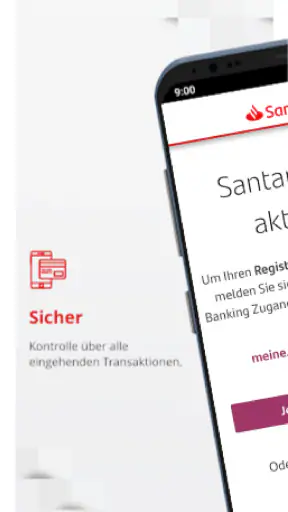
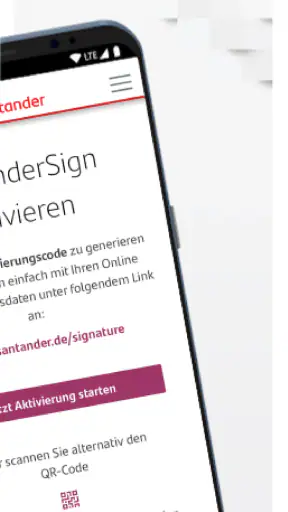
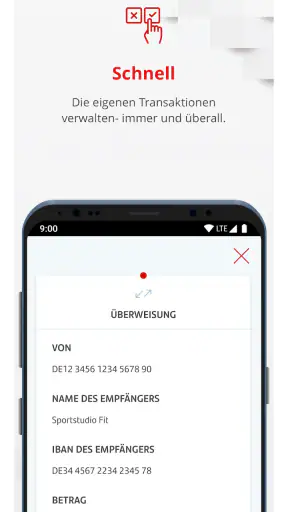
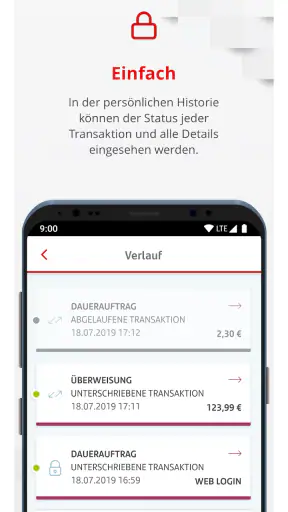
In der Praxis würde ich deshalb zuerst den Betrag, den Empfänger und den Anlass der Zahlung im Banking prüfen. Danach öffne ich SantanderSign für die eigentliche Bestätigung. Dieser kleine Wechsel ist ein guter Moment für einen zweiten Blick. Wenn Angaben anders erscheinen als erwartet, würde ich nicht einfach bestätigen, sondern den Vorgang abbrechen und im Banking erneut kontrollieren.
Gerade diese Reihenfolge ist einer der nützlichen, weniger offensichtlichen Punkte: Die App sollte nicht als bloßer Bestätigungsautomat behandelt werden. Ich nutze sie besser als bewusste Kontrollstation zwischen Auftrag und Ausführung. Das dauert nur einen kurzen Moment, kann aber verhindern, dass eine hastig vorbereitete Zahlung unbemerkt durchgeht.
Was bei einem Gerätewechsel wichtig ist
Bei einer Sicherheits-App ist der Wechsel auf ein neues Smartphone kein gewöhnlicher App-Umzug. Ich würde daher nicht davon ausgehen, dass eine einfache Neuinstallation automatisch genügt. Vor einem Gerätewechsel sollte man den Zugang und die vorgesehenen Schritte zur erneuten Einrichtung bereithalten, statt das alte Gerät sofort zurückzusetzen oder wegzugeben.
Das ist kein spezielles Komfortproblem dieser einen Anwendung, sondern eine grundsätzliche Eigenschaft von Freigabeverfahren. Ein zusätzlicher Sicherheitskanal darf nicht so leicht kopiert werden wie eine gewöhnliche Notiz-App. Der Preis dafür ist, dass ein verlorenes, defektes oder gewechseltes Smartphone den Zugang vorübergehend komplizierter machen kann.
Mein praktischer Rat lautet deshalb: Einen Gerätewechsel nicht erst am Tag einer dringenden Überweisung angehen. Wer weiß, dass bald ein neues Smartphone kommt, sollte die Umstellung in einer ruhigen Situation vorbereiten und erst testen, ob die Transaktionsfreigabe wieder funktioniert. So wird aus einem kleinen organisatorischen Schritt kein Problem beim Bezahlen einer Rechnung.
Ein realistischer Alltagseinsatz
Stell dir vor, du bekommst am Abend eine Rechnung mit kurzer Zahlungsfrist. Du meldest dich am Laptop im Santander-Banking an, trägst den Empfänger und den Betrag ein und schickst den Auftrag zur Freigabe. Jetzt liegt das Smartphone auf dem Küchentisch. Statt einen zusätzlichen Generator aus einer Schublade zu holen, öffnest du SantanderSign und prüfst den Auftrag noch einmal, bevor du ihn bestätigst.
In diesem Szenario ist die App besonders praktisch, weil sie den entscheidenden Schritt vom größeren Bildschirm und dem mobilen Sicherheitskanal trennt. Der Laptop eignet sich zum Eingeben langer Daten, während das Smartphone bei dir bleibt. Ich finde diese Kombination sinnvoller, als eine Überweisung komplett auf einem kleinen Display zu erfassen, vor allem wenn Empfängerangaben sorgfältig verglichen werden müssen.
Die Kehrseite zeigt sich ebenfalls sofort: Wenn das Smartphone gerade ausgeschaltet, nicht verfügbar oder nicht einsatzbereit ist, kann der gesamte Vorgang ins Stocken geraten. SantanderSign ist daher bequem, solange das gekoppelte Mobilgerät Teil der täglichen Routine ist. Wer sein Telefon häufig wechselt, selten lädt oder es bewusst nicht für Finanzthemen nutzen möchte, wird den Ablauf weniger angenehm finden.
Woran ich vor dem Bestätigen denke
Ich würde die Freigabe nicht nebenbei erledigen, während ich gleichzeitig Nachrichten beantworte oder unter Zeitdruck stehe. Vor der Bestätigung prüfe ich den Namen des Empfängers, die Summe und den Zweck. Bei wiederkehrenden Zahlungen hilft es, nicht automatisch zu handeln: Auch ein bekannter Empfänger kann mit einem unerwarteten Betrag oder einem veränderten Auftrag auftauchen.
Ein weiterer sinnvoller Ablauf ist die Trennung von Eingabe und Kontrolle. Ich bereite die Überweisung vor, lege das Banking-Fenster kurz beiseite und öffne dann SantanderSign mit dem Gedanken, den Auftrag unabhängig zu überprüfen. Diese kleine Pause ist keine Funktion im technischen Sinn, aber sie macht aus dem Sicherheitsverfahren einen echten Kontrollschritt.
Wenn eine erwartete Freigabe nicht erscheint, würde ich nicht wiederholt und hektisch auf Bestätigen tippen. Zuerst sollte ich prüfen, ob der Auftrag im Banking tatsächlich abgeschickt wurde und ob das Smartphone die App korrekt öffnen kann. Danach lohnt sich ein erneuter Versuch. Das verhindert, dass aus einem technischen Missverständnis mehrere unklare Aktionen entstehen.
Wo die App besonders überzeugt und wo sie bremst
Eine Sicherheits-App sollte nicht nur im reibungslosen Fall überzeugen; wichtig ist auch, wie überlegt man mit Verzögerungen oder einem nicht verfügbaren Gerät umgeht. Ich würde SantanderSign daher nicht als bloßen Bestätigungsknopf behandeln, sondern als einen eigenen Kontrollpunkt, an dem ich Auftrag und Absicht noch einmal abgleiche. Das hilft, den Nutzen und die Grenzen des Verfahrens fair zu beurteilen.
Der größte Vorteil: eine klare Aufgabe
Ich mag an SantanderSign, dass die App nicht versucht, ein komplettes Finanzzentrum zu sein. Ihre Aufgabe ist eng umrissen, und genau das kann im entscheidenden Moment hilfreich sein. Es gibt weniger Ablenkung durch Kontostände, Werbung, Auswertungen oder zusätzliche Banking-Menüs. Wenn eine Transaktion freigegeben werden soll, steht dieser Vorgang im Mittelpunkt.
Für Menschen, die ihre Bankgeschäfte überwiegend am Computer erledigen, ist die Kombination ebenfalls sinnvoll. Der große Bildschirm bleibt der Ort für die Dateneingabe, während das Smartphone als separater Bestätigungskanal dient. Das kann eine gute Balance zwischen Übersicht und Mobilität schaffen, ohne dass man für jede Zahlung ein weiteres Gerät benötigt.
Auch die kostenlose Bereitstellung senkt die Einstiegshürde. Wer das Verfahren benötigt, muss nicht erst ein kostenpflichtiges Zusatzprodukt abwägen. Trotzdem würde ich die App nicht nur nach dem Preis beurteilen. Bei einer Sicherheitsanwendung zählt vor allem, ob sie in den eigenen Banking-Ablauf passt und im Alltag zuverlässig erreichbar ist.
Die Reibung durch zwei getrennte Anwendungen
Die größte Einschränkung ist für mich der zusätzliche Wechsel. Wer eine Zahlung schnell vom Smartphone aus erledigen möchte, kann den Ablauf als weniger direkt empfinden als bei einer Banking-App, in der Auftrag und Freigabe eng zusammenliegen. Die Trennung erhöht die bewusste Kontrolle, kostet aber einen kleinen Teil der Bequemlichkeit.
Diese Reibung fällt besonders auf, wenn mehrere Transaktionen nacheinander bestätigt werden müssen. Dann wird aus einem einzelnen Wechsel ein wiederkehrender Ablauf. Für gelegentliche Zahlungen ist das kaum problematisch. Wer dagegen sehr häufig Überweisungen anlegt, sollte darauf achten, ob die zusätzliche Bestätigung den eigenen Arbeitsrhythmus stört.
Auch die Abhängigkeit vom Smartphone bleibt ein echter Trade-off. Das Gerät muss verfügbar sein, und die App muss im passenden Moment erreichbar sein. Wer sein Mobiltelefon aus Datenschutzgründen möglichst wenig für Bankangelegenheiten verwenden möchte, ist mit einer anderen Freigabeart wahrscheinlich besser bedient.
Warum die Bewertung nicht die ganze Geschichte erzählt
Die durchschnittliche Bewertung von 3,8 zeigt für mich ein gemischtes, aber nicht automatisch schlechtes Bild. Bei einer App, die stark vom Zusammenspiel mit einem Bankzugang, einem bestimmten Gerät und einem konkreten Freigabeprozess abhängt, kann die persönliche Erfahrung sehr unterschiedlich ausfallen. Für manche ist der Ablauf unkompliziert, andere ärgern sich vor allem dann, wenn die Bestätigung im falschen Moment nicht funktioniert.
Die rund 3.600 vorhandenen Rezensionen machen deutlich, dass viele Menschen ihre Erfahrung geteilt haben. Ich würde die Bewertung trotzdem nicht isoliert lesen. Bei einer spezialisierten Sicherheits-App ist wichtiger, ob sie mit dem eigenen Santander-Zugang kompatibel genutzt werden kann und ob man mit einem getrennten Freigabeschritt leben möchte. Eine höhere oder niedrigere Zahl würde diese persönliche Passung nicht ersetzen.
Version und langfristige Erwartungen
Die aktuelle Version ist 1.1.4. Bei einer App, die Transaktionen bestätigt, würde ich Aktualisierungen nicht unnötig aufschieben. Selbst wenn ich keine neuen sichtbaren Funktionen erwarte, können Änderungen an der technischen Zusammenarbeit mit dem Banking oder am Betriebssystem wichtig sein.
Gleichzeitig sollte man von einer solchen Anwendung keine ständig wachsende Funktionsliste erwarten. Ihre Qualität zeigt sich weniger an vielen Menüpunkten als an einem reibungslosen, verständlichen Freigabevorgang. Wenn eine neue Version optisch unscheinbar wirkt, kann sie trotzdem für die Nutzbarkeit relevant sein. Ich halte es daher für sinnvoll, die App aktuell zu halten und nach einem Update einmal in Ruhe zu prüfen, ob die Bestätigung wie gewohnt funktioniert.
Für wen SantanderSign die richtige Wahl ist
Ob SantanderSign in den eigenen Alltag passt, hängt vor allem davon ab, wie man Bankgeschäfte erledigt und welches Gerät man dafür zuverlässig dabeihat. Ich finde die App besonders schlüssig, wenn Eingabe und Freigabe bewusst getrennt stattfinden sollen; wer dagegen möglichst wenige Wechsel möchte, wird andere Abläufe angenehmer finden. Zum Schluss lässt sich deshalb am besten nach Nutzungsgewohnheiten statt nach einer pauschalen Empfehlung entscheiden.
Besonders passend für Santander-Kunden mit getrenntem Arbeitsablauf
Am meisten profitieren meiner Einschätzung nach Menschen, die Santander-Transaktionen gerne am Laptop oder Desktop vorbereiten, aber die Freigabe über das Smartphone erledigen möchten. Der große Bildschirm erleichtert die Eingabe und Kontrolle, während SantanderSign einen separaten Schritt für die Autorisierung übernimmt.
Auch wer regelmäßig Zahlungen macht, aber keinen physischen Generator mitführen möchte, kann mit dieser Lösung gut zurechtkommen. Das Smartphone ist im Alltag meist ohnehin dabei. Für diese Nutzergruppe ist die App weniger eine zusätzliche Belastung als eine digitale Alternative zu einem weiteren Gerät.
Ein weiterer guter Anwendungsfall sind Personen, die sich vor versehentlichen Bestätigungen schützen möchten. Die zusätzliche Unterbrechung zwingt dazu, den Auftrag noch einmal bewusst anzusehen. Sie ist kein Ersatz für Aufmerksamkeit, aber sie schafft einen festen Punkt, an dem man kurz innehält.
Wer eher eine andere Lösung bevorzugen sollte
Ich würde SantanderSign nicht als ideale Wahl für jemanden empfehlen, der ausschließlich eine einzige Banking-App nutzen möchte. Wenn der Wechsel zwischen Banking und Signatur-App grundsätzlich stört, wirkt ein integriertes Verfahren wahrscheinlich angenehmer. Ebenso passt die App weniger zu Menschen, die ihr Smartphone nicht als Teil ihrer Bankroutine verwenden wollen.
Wer häufig das Gerät wechselt oder sein Telefon oft nicht zur Hand hat, sollte den organisatorischen Aufwand ernst nehmen. Die kostenlose Installation macht den Ablauf nicht automatisch unabhängig vom Smartphone. In solchen Fällen kann ein alternatives, von der Bank unterstütztes Freigabeverfahren besser zum Alltag passen.
Auch Nutzer, die eine vollständige Finanzverwaltung erwarten, werden hier nicht das richtige Werkzeug finden. SantanderSign ist nicht der Ort für Budgetplanung, Kontenvergleich oder eine umfassende Übersicht der persönlichen Finanzen. Wer genau solche Funktionen sucht, braucht zusätzlich den normalen Banking-Zugang oder eine dafür ausgelegte Finanz-App.
Mein Urteil nach dem praktischen Blick
Ich sehe SantanderSign als zweckmäßige Sicherheits-App mit einer klaren, aber begrenzten Rolle. Sie ist dann überzeugend, wenn die getrennte Bestätigung als zusätzlicher Kontrollmoment verstanden wird und das Smartphone zuverlässig zur Hand ist. Besonders gelungen finde ich die Möglichkeit, einen Auftrag am großen Bildschirm vorzubereiten und die Autorisierung bewusst am mobilen Gerät vorzunehmen.
Ganz reibungslos ist der Ablauf nicht. Der Wechsel zwischen zwei Anwendungen kann sich langsamer anfühlen als eine integrierte Lösung, und ein Gerätewechsel verlangt mehr Aufmerksamkeit als bei einer gewöhnlichen App. Diese Nachteile sind nicht nebensächlich, weil sie genau dann auffallen, wenn eine Zahlung schnell erledigt werden soll.
Meine Empfehlung fällt deshalb gezielt aus: Für Santander-Kunden, die ein mobiles Freigabeverfahren brauchen und Sicherheit nicht mit maximal wenigen Schritten verwechseln, ist SantanderSign eine sinnvolle Wahl. Wer dagegen ein vollständig geschlossenes Banking-Erlebnis oder eine Lösung ohne Smartphone bevorzugt, sollte sich nach dem jeweils verfügbaren Alternativverfahren umsehen.
Unterm Strich überzeugt mich die App nicht durch eine große Funktionsauswahl, sondern durch ihre Konzentration. Der eigentliche Mehrwert ist der bewusste Kontrollpunkt vor der Transaktion. Wenn man ihn richtig nutzt, also Empfänger und Betrag wirklich prüft und nicht nur reflexartig bestätigt, wird aus einem zusätzlichen Schritt ein nützlicher Bestandteil des täglichen Bankens.
Häufig gestellte Fragen zu SantanderSign
Was ist SantanderSign und wofür wird die App verwendet?
SantanderSign ist eine Sicherheitsanwendung von Santander, mit der bestimmte Vorgänge im Online-Banking oder in der Banking-App bestätigt werden. Je nach Land und Santander-Angebot kann sie beispielsweise zur Freigabe von Überweisungen, Änderungen persönlicher Daten oder anderer sensibler Aktionen dienen. Die konkrete Verwendung hängt von Ihrem Konto, Vertrag und den Sicherheitsverfahren der jeweiligen Santander-Niederlassung ab.
Wie funktioniert die Einrichtung von SantanderSign?
Nach der Installation müssen Sie SantanderSign normalerweise mit Ihrem Santander-Konto beziehungsweise Ihrem Online-Banking-Zugang verknüpfen. Dafür können eine Registrierung, ein Aktivierungscode, eine SMS-Bestätigung oder zusätzliche Identitätsprüfungen erforderlich sein. Folgen Sie ausschließlich den Anweisungen in der offiziellen Santander-App oder auf der Santander-Webseite. Bewahren Sie Aktivierungscodes geheim auf und geben Sie sie niemals an andere Personen weiter.
Ist SantanderSign sicher und welche Berechtigungen benötigt die App?
SantanderSign dient dazu, Bankvorgänge durch eine zusätzliche Sicherheitsbestätigung zu schützen. Die App kann Benachrichtigungen benötigen, damit Sie Freigabeanfragen erhalten, und eventuell Zugriff auf Sicherheitsfunktionen des Geräts verwenden. Prüfen Sie vor der Bestätigung immer Betrag, Empfänger und Vorgang direkt in der App. Installieren Sie die Anwendung nur aus dem offiziellen Google Play Store oder Apple App Store und halten Sie sie aktuell.
Was kann ich tun, wenn ich keine SantanderSign-Benachrichtigung erhalte?
Überprüfen Sie zuerst, ob Ihr Smartphone mit dem Internet verbunden ist und Benachrichtigungen für SantanderSign erlaubt sind. Auch Energiesparmodi, deaktivierte Hintergrundaktivität oder ein Gerätewechsel können die Zustellung verhindern. Öffnen Sie gegebenenfalls die Banking-App erneut und prüfen Sie, ob eine alternative Bestätigungsmethode angeboten wird. Falls das Problem bestehen bleibt, wenden Sie sich über die offiziellen Santander-Kontaktwege an den Kundendienst.
Was passiert, wenn ich mein Smartphone verliere oder ein neues Gerät nutze?
Bei Verlust oder Diebstahl Ihres Smartphones sollten Sie das Gerät sofort sperren lassen und Santander über einen offiziellen Kontaktweg informieren. Installieren Sie SantanderSign auf einem neuen Gerät nicht einfach ohne vorherige Deaktivierung oder erneute Registrierung, da möglicherweise eine Sicherheitsprüfung erforderlich ist. Entfernen Sie außerdem den Zugriff auf das alte Gerät, ändern Sie bei Bedarf Ihre Zugangsdaten und folgen Sie den Anweisungen von Santander zur sicheren Wiederherstellung.













